Sistema de Conocimiento Integrado
Estrategia & Cultura Pragma
Método Científico
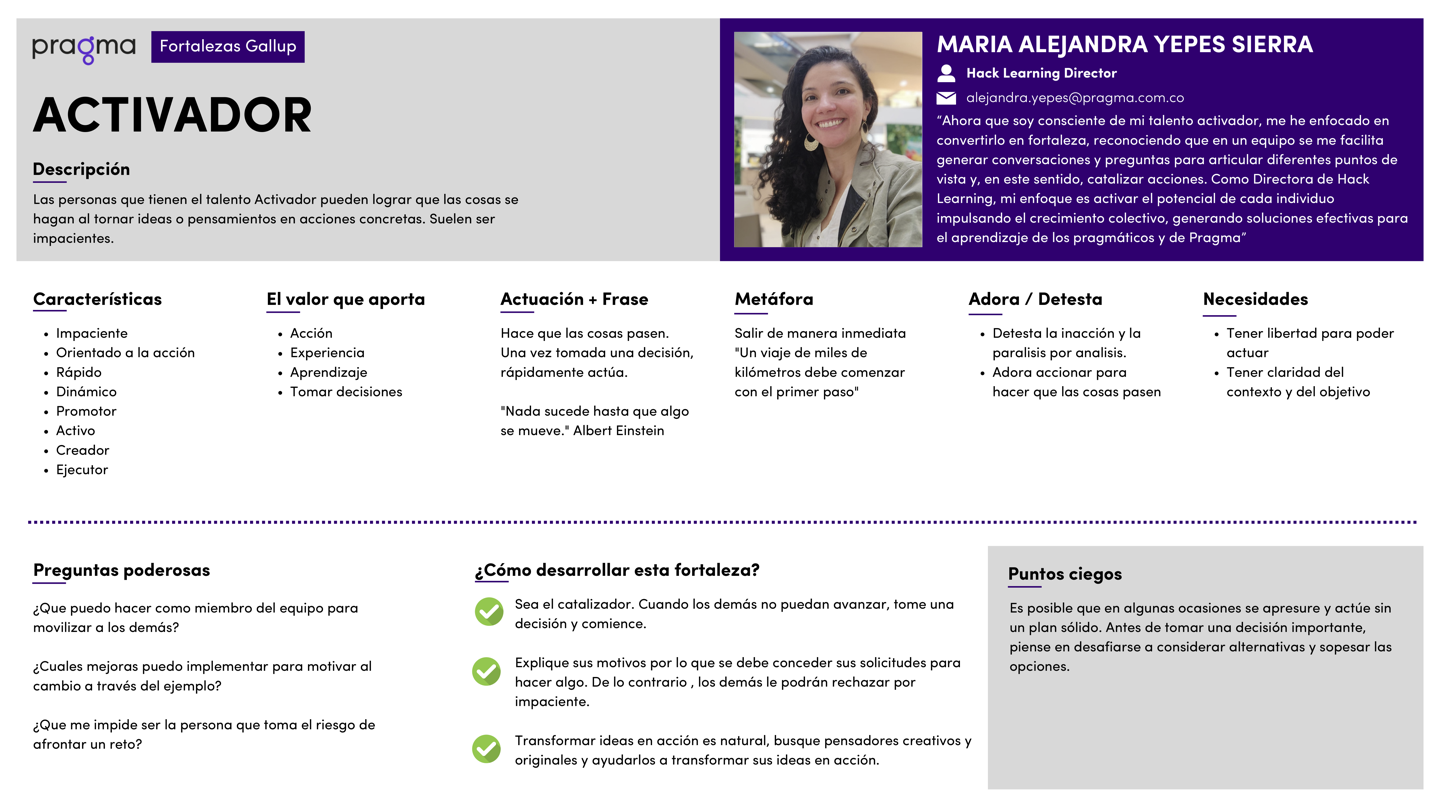
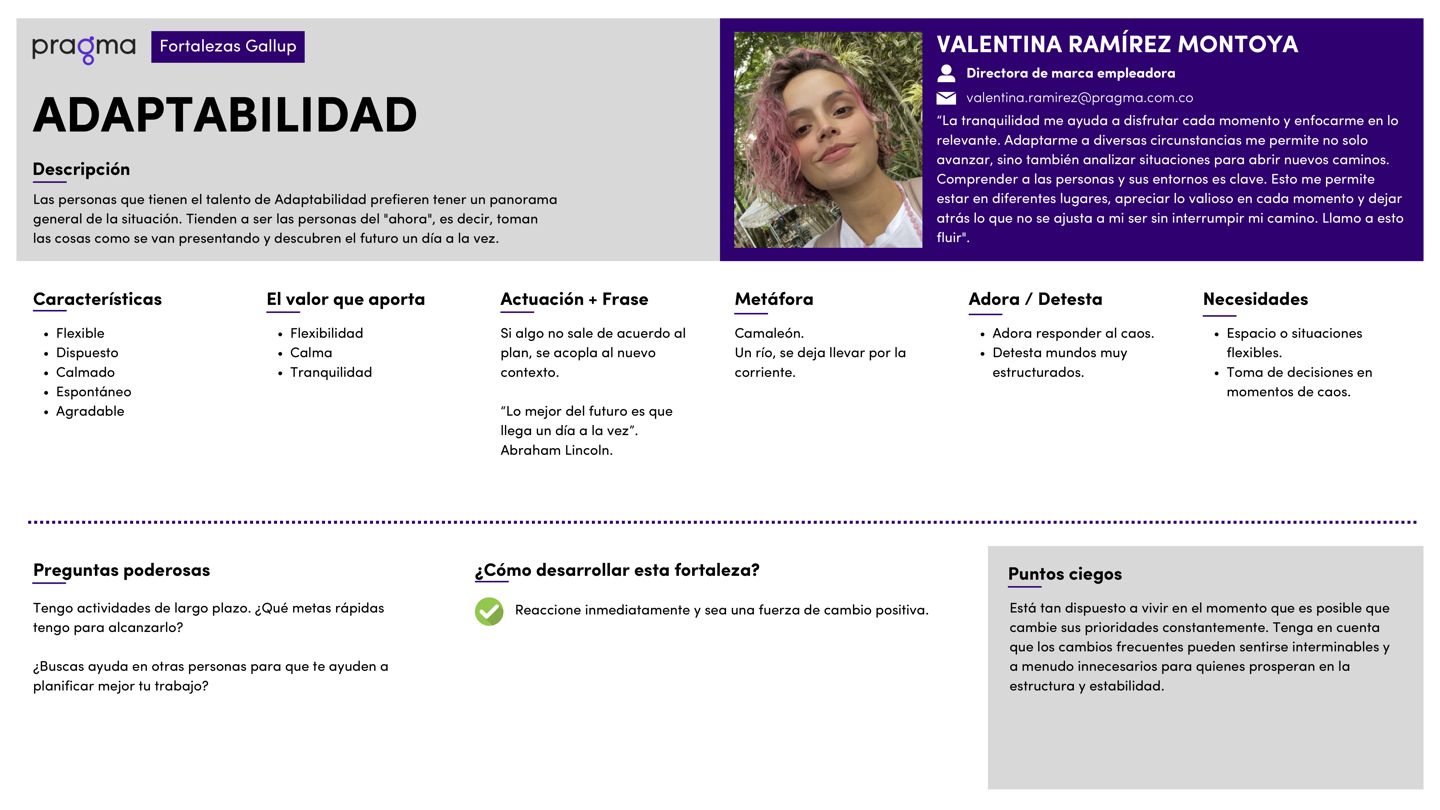
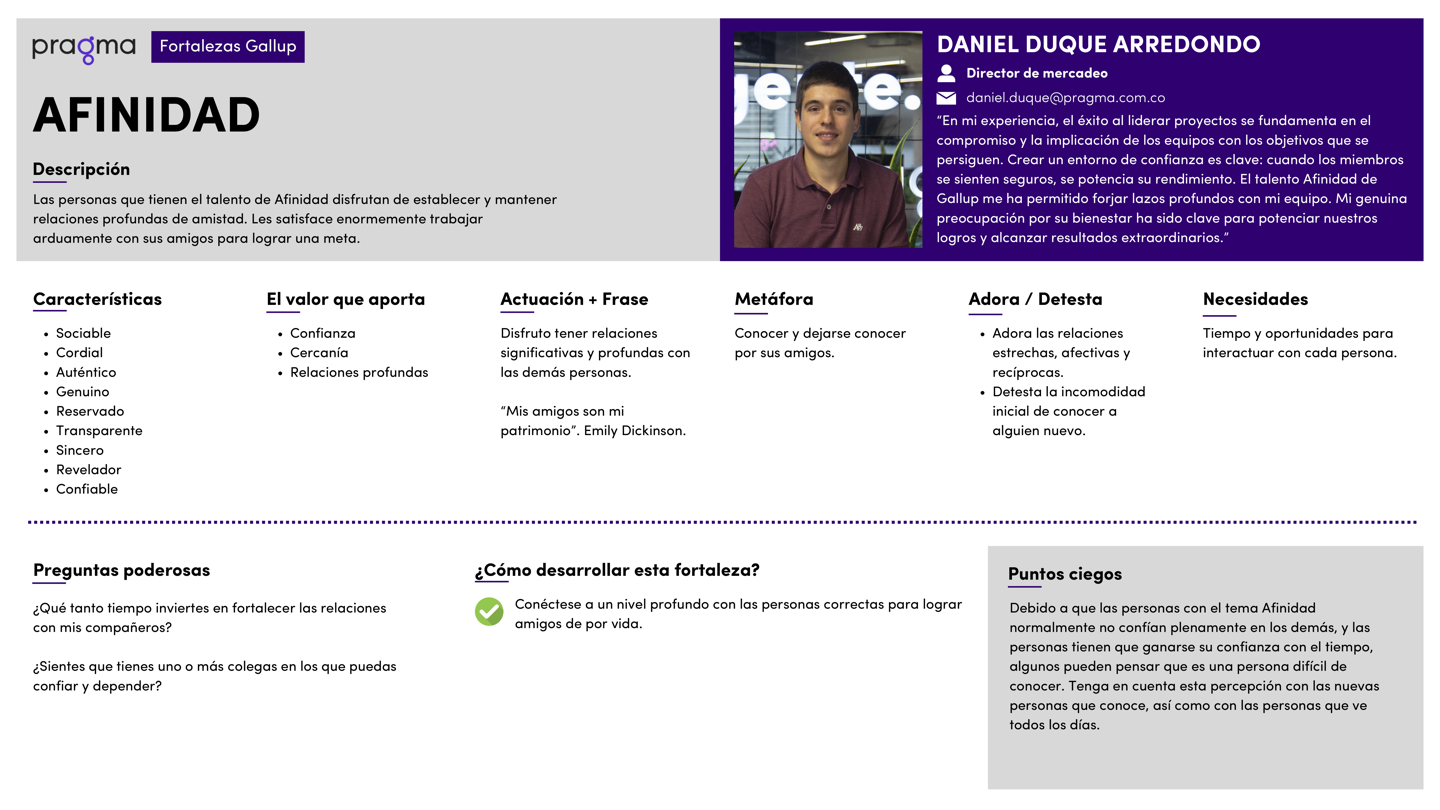
Activado 100%
1. El Corazón de Pragma
"Mejoramos la vida de la gente transformando empresas"
El propósito es el Job to be Done central
Es poner siempre al usuario final (el cliente de nuestro cliente) en primer lugar, enfocarnos en el outcome (impacto + solución) por encima del output (entregable).
Es desarrollar soluciones que reducen la fricción y mejoran la vida diaria de las personas. A nivel social, este propósito se expande a través del compromiso social (Be The Change), acelerando el progreso de jóvenes vulnerables.
Materialización del talento
Es una configuración humana y mental con dos dimensiones: Rasgos fundacionales y las competencias para la era de la Inteligencia Artificial.
Rasgos fundacionales
Gente Buena Gente
-
Se evidencia cuando sabe escuchar señales, es comprensivo, genera clima de comunicación y refuerza a otros con feedback.
Inteligencia + Crecimiento
-
Se evidencia cuando identifica patrones creativos, no se aferra a ideas, se adapta rápido y ve errores como aprendizaje.
Resultados Grandiosos + Autonomía
-
Se evidencia cuando toma iniciativa proponiendo nuevas ideas, busca mejoras y supera obstáculos sin excusas.
Prácticos, Responsables, parte de la Solución
No ahogarse en un vaso de agua, renunciar a las excusas y buscar formas ágiles de resolver y avanzar.
-
Se evidencia cuando priorizan y actúan de manera decisiva, responden por sus acciones, mantienen la calma y la mente positiva ante los imprevistos.
Cooperación
-
Se evidencia cuando se comunican con franqueza y transparencia, levantan la mano para pedir ayuda, y confían en sus equipos.
Disciplina & Tenacidad
-
Se evidencia objetivamente cuando el resultado de prueba Grit es > 4.0 y además, cumple plazos y entregas con calidad. Su cumplimiento es una garantía para el equipo.
✦ Fit Pragma en la Era Agéntica ✦
Neuroplasticidad & Desaprendizaje
Es la flexibilidad cognitiva para abandonar los métodos que se vuelven obsoletos y adoptar nuevas tecnologías a la velocidad del cambio, sin resistencia ni nostalgias operativas.
Agencia & Orquestación
El pragmático pasa de ser un ejecutor de tareas y se convierte en un arquitecto de sistemas.
Dirige flujos de trabajo de agentes autónomos bajo el principio innegable de Human-in-the-Lead.
Criterio & Juicio
Habilidad para tomar decisiones estratégicas (trade-offs) y éticas en situaciones confusas, donde la IA no tiene competencia.
Es el carácter para detener a la máquina cuando sea necesario, y asumir la responsabilidad (accountability) por el resultado.
Resiliencia Productiva
Contar con "Capital Cerebral" y estabilidad mental para mantener la claridad y garantizar un Delivery Firme frente a la incertidumbre, y resolver problemas estructurales sin paralizarse ante el caos.
1.3 Mindset + Team PragmaPowers
Mindset Pragma
Asimetría de Conocimiento
Basado en la escuela de Nonaka y Takeuchi, el conocimiento Pragma no se almacena, es una energía en movimiento (Modelo SECI). Ocurre en la intersección de Negocio, Gente y Tecnología. Entendemos que enseñar nos obliga a aprender más, para lograr ventajas competitivas sin igual frente al mercado.
Pilotos de nuestro destino
Se traduce en autonomía con responsabilidad. Ser conscientes de nuestras capacidades y debilidades, trazar el futuro profesional y asumir el control sin excusas, bajo la premisa de que "en Pragma no llueve".
Reflexión para avanzar
Profundización: Inspirado en el "aprendizaje de doble bucle" de MIT Sloan. No es buscar culpables, sino examinar resultados, cuestionar modelos mentales que causan desviaciones y ajustar la acción. La reflexión afina la acción, no la detiene.
Atributos Culturales
#NoTragoEntero:
Mecanismo oficial Pragma para la retroalimentación y el relacionamiento.
Team Pragmapowers
Son habilidades o saberes específicos de cada pragmático en áreas de conocimiento, que son de 2 tipos:
Technical Pragmapowers
Team Pragmapowers
🚀 Pilotos de nuestro destino
Somos prácticos, responsables, y siempre parte de la solución.
Pensamos, soñamos y hacemos en grande.
💬 Comunicación efectiva
#NoTragoEntero
🧠 Saber más para resolver mejor
Es la construcción colectiva de información, experiencias y habilidades. Al comunicar conocimiento, lo hacemos efectivo y lo potenciamos: Nos gustan los talleres, charlas, y el aprendizaje, pues es aporte para equipos, Pragma y el mundo.
💭 Reflexionamos para avanzar
Para seguir construyendo el futuro que queremos nos apoyamos en hombros de gigantes.
💜 Buena compañía
Sabemos que la cooperación trae mejores resultados que el esfuerzo individual: "Bien acompañados llegamos más lejos".
1.4 Lo que valoramos
Resultados grandiosos
Los privilegiamos por encima de los medios, de tener la razón o de figurar en la foto, buscamos alcanzarlos de forma sistemática para el usuario final, los clientes, Pragma, el equipo y cada pragmático asegurando en todo momento que nuestros valores y la cultura permanezcan en primer lugar.
Buena Compañía / Belonging
Sabemos que solos vamos más rápido, pero bien acompañados llegamos más lejos. Es la creación de una comunidad de altos estándares, con compañeros dignos de admiración, donde la confianza sostiene la exigencia y permite el aprendizaje compartido.
Honestidad y respeto
Se trata de confiar y construir relaciones auténticas, donde reconocemos al otro como un interlocutor 100% válido y falible. Exige abrazar la diversidad porque nos hace más potentes, y estar plenamente presentes en cada interacción.
Transparencia
Se trabaja con contexto, visión y propósito compartidos. No existen las verdades a medias; los errores se reconocen rápidamente, se piden disculpas y se corrigen para forjar confianza.
Tenacidad y coraje
No temer a la equivocación, aprender de ella y tener la valentía de hacer lo correcto aunque no sea el camino fácil. Las malas noticias se dan cara a cara, asumiendo la responsabilidad con nombre y apellido.
Velocidad y precisión
La velocidad sin precisión es caos y la precisión sin velocidad es inercia, significa identificar primero y con exactitud “los problemas que si son” para luego, apalancados en IA y método, ejecutar la solución con oportunidad y exactitud, garantizando la ventaja competitiva de nuestros clientes.
Ser pragmáticos
Es creer firmemente en el poder de lo simple. Renunciamos al ego para minimizar la complejidad, no modelamos para la excepción y nos adaptamos iterativamente "construyendo sobre lo construido".
Visión & Metas
2. Rumbo estratégico
2.1 Misión & Ambición 2026 - 2030
Polo Sur
2030
Ser "socio de transformación" significa compartir la responsabilidad en las decisiones de negocio, entrar antes de que la solución esté clara, y responder por impacto, no por entregables.
2.2 Apuestas estratégicas
Pragma IA-Augmented
Delegar a IA tareas repetitivas, y poder usar la creatividad y el criterio humano para entender mejor el problema y tomar decisiones.
Consolidación regional
Hacer nearshoring en EE. UU. para asegurar siempre la defensa del territorio colombiano.
Delivery firme en inglés
Además, el dominio del idioma: "Pragma speaks English" y puede competir al nivel de mercados internacionales.
2.3. Indicadores de éxito
Financieras + operativas 2026
Talento
Proyección 2030
Cómo ganamos
3. Modelo de ejecución
3.1 Potencia Pragma y las Veinte Millas
Potencia Pragma
Es la capacidad colectiva de resolver más problemas, más complejos, más rápido y con mayor impacto.
Conquistar el Polo Sur
3.2 Prosperidad & Triunvirato
Triunvirato Business Dev Manager (BDM) Manager Arquitecto técnico
3.3 Método FASE & Management
Foco
Alineación
Seguimiento
Exigencia
3.4 Problem Solving + "Due Debate"
En Pragma
Se redacta Rationale del Problema como una evidencia de que vale la pena resolver la brecha, antes de comprometer cualquier recurso hacia la solución.
3.5 Capacidades Distintivas:
-
Crear, gestionar y resolver en redes de cooperación
-
Construir relaciones profundas, generando valor compartido
-
Armar equipos potentes, dinámicos y rentables
-
Visibilizar, atraer y conectar talento ADN Pragma
-
Acelerar el crecimiento del pragmático mediante retos en tensión
-
Identificar, entender y resolver oportunamente los problemas que sí son
-
Permanecer en modo aprendiz con método científico
-
Mantener una cultura viva y en evolución
3.6 Conocimiento Aplicado:
-
Ciencias de la Computación:
Integración, DevSecOps, Mobile, Automatización. -
Nube:
AWS, Azure, Salesforce. -
Ciencias de Datos e IA:
Machine Learning, Ingeniería de Datos, IA Generativa, Customer Intelligence. -
Gestión del Cliente:
Business product growth, Diseño de Servicios, Omnicanalidad.
3.7 Conversaciones:
-
Digital-Led Growth:
Es la estrategia donde la tecnología y los canales digitales no son solo un soporte, sino el motor principal para la adquisición de clientes, la expansión de mercado y el aumento de ingresos. Significa transformar el modelo de negocio de los clientes para que lo digital sea el eje que mejore la vida de la gente y no solo una capa estética . -
Decision Intelligence & Intelligent Decisioning:
"Resolver de forma inteligente" los problemas que definen el éxito de los clientes, pasando de la intuición al respaldo científico de los datos para generar resultados grandiosos . -
Enterprise Integration & Orchestration:
Es el "pegamento" que permite a los grandes bancos y retailers tener agilidad; orquestar procesos complejos para que la experiencia del usuario sea fluida y sin fricciones. -
Open Finance:
Es una capacidad clave para nuestros clientes del sector banca, permitiéndoles integrar servicios de terceros y mantenerse competitivos en la economía digital actual. -
Reliable Scalability:
Como trabajamos con clientes "con escala", nuestras soluciones deben ser robustas por diseño ("Reliable"), asegurando que la tecnología soporte el crecimiento acelerado del negocio sin caídas.
3.7 Conversaciones de valor
Banca
Empezando por el problema. Junto al cliente identificamos, entendemos y resolvemos, oportunamente, los que sí son, con sentido de negocio. Y respondemos por resultados que el cliente puede verificar: toda Conversación se abre con su resultado comprobable ya nombrado. Cada Conversación nombra cómo se materializa ese principio en su terreno.
Antes de la plataforma, antes de la arquitectura, antes del dato —en la definición del problema, que es donde se decide el valor—. Por eso cada abordaje empieza nombrando cómo lo leemos. En banca, esa lectura incluye la regulación: conocerla es parte del oficio, y saber trabajar dentro de ella es una razón para que un banco nos prefiera. Cobramos por esa asimetría, no por el esfuerzo.
Qué resolvemos
Crecimiento sin tracción
-
Menos fricción en vinculación, pagos, transferencias, consulta de información y gestión de solicitudes.
-
Continuidad entre canales. Inicia una gestión en digital y la termina en otro punto sin repetir información ni pasos.
-
Rapidez y claridad, con respuestas oportunas, estados visibles y transacciones que se completan sin incertidumbre.
-
Ofertas a su medida, con productos, límites y ofertas alineados a su comportamiento y a su momento financiero.
-
Confianza y control, al interactuar con un banco que protege su dinero y sus datos —y se lo demuestra—, y le responde de forma consistente y predecible.
Lo que el cliente vive como una relación más simple se traduce en más transacciones, más profundización y más recurrencia.
Invertimos en saber mucho del cliente final y usuarios en el contexto del negocio del banco —con investigación, con economía del comportamiento, con inteligencia continua sobre cómo la gente decide y actúa— y en experimentación que valida antes de escalar. Así lo que se construye es lo que importa y lo que de verdad se usa, y llega con velocidad y precisión: valor en el momento oportuno.
El resultado se comprueba en el uso: el cliente vuelve y el producto se vuelve hábito.
Sobre esa lectura, el movimiento es uno: convertimos las funciones del banco en capacidades de negocio. Lo demás existe porque esa capacidad lo necesita para producir resultado.
-
Diseñamos las capacidades que nuestro conocimiento del cliente señala —vinculación, pagos, originación, servicio— y las volvemos reutilizables, porque el valor que el usuario encuentra debe llegarle por cualquier canal, y una función atada a uno solo se paga cada vez que el banco crece.
-
Orquestamos journeys de punta a punta, integrando canales, core y aliados, porque lacapacidad genera valor cuando sirve al recorrido completo del cliente.
-
Integramos automatización, analítica e IA en la operación, porque las ofertas, los límites y las decisiones comerciales que se ajustan al cliente en tiempo real son lo que convierte el uso en ingreso.
-
Habilitamos experimentación controlada: probamos productos, reglas y experiencias en pequeño y con evidencia, porque escalar sin validar es apostar la inversión al criterio de un comité.
-
Y lo sostenemos en arquitecturas modulares y gobernadas, porque una capacidad que no escala con seguridad, cumplimiento y previsibilidad devuelve el problema que vino a resolver.
la persona resuelve lo suyo sin saber qué hay detrás. La vinculación se vuelve capacidad repetible —identidad y cliente unificados, APIs y microservicios sobre una plataforma que aguanta volumen— y produce recorridos consistentes y mejor conversión. El canal se gestiona como producto —experiencia consistente, sistema de diseño, entrega continua— y por eso se itera rápido, con ofertas que se ajustan a cada quien. Y la micro-transacción se vuelve hábito diario, respaldada por confianza —biometría— y una plataforma nativa en la nube, hasta que el banco opera como infraestructura cotidiana del dinero: el lugar al que la gente vuelve sin pensarlo, donde el uso de unos trae el de otros.
Fragilidad operativa
El reto aparece cuando el negocio crece más rápido que la capacidad del banco para sostenerlo de forma controlada y eficiente. Los picos de demanda —quincenas, pagos masivos, cierres, campañas, cambios regulatorios— ponen a prueba esa capacidad. Y cuando la capacidad falla, la falla es pública e inmediata: la gente no puede pagar, las empresas no pueden operar, y la promesa básica del banco —continuidad y confianza— se rompe a la vista de todos.
El impacto es directo en el negocio. Se afecta la colocación y la captación justo en los momentos de mayor uso. Aumentan los reclamos y los costos de atención. La operación se encarece por reprocesos e incidentes. Se reduce la velocidad para salir con nuevos productos. Y crecen los riesgos reputacionales y de cumplimiento. Cada incidente le regala credibilidad a los competidores que entran más rápido que nunca.
El banco atiende más clientes, más transacciones, más aliados y más exigencias regulatorias, y el servicio se sostiene en los momentos críticos. El objetivo es sostener el crecimiento de forma controlada y eficiente: disponibilidad, buenos tiempos de respuesta y claridad en cada operación, con el costo de operar a la vista.
Este eje construye resiliencia estructural. El banco consolida una base operativa preparada para crecer de forma continua, innovar y expandirse. Con ella lanza productos y experiencias con mayor agilidad, se conecta con nuevos ecosistemas y opera 24/7 con confianza. El banco escala protegiendo la calidad y los costos, con el riesgo bajo control. Con eso cuida ingresos y reputación, sostiene el cumplimiento y habilita un crecimiento rentable.
-
Disponibilidad constante, con canales que responden cuando necesita pagar, transferir o consultar.
-
Transacciones confiables, que se completan correctamente incluso en picos como quincenas, pagos masivos o cierres.
-
Velocidad y estabilidad, sin latencia ni caídas en momentos críticos.
-
Claridad del estado transaccional, con información precisa y consistente en tiempo real.
-
Continuidad del servicio aun ante contingencias, con los procesos críticos siempre operativos
Conocemos a fondo los procesos transaccionales que definen el éxito del banco —dónde ocurren sus picos, dónde pierde estabilidad, qué promesa está en juego en cada uno— antes de tocar arquitectura. La promesa del banco con su cliente es operar con continuidad y confianza; la nuestra con el banco es resolver con velocidad y precisión mientras esa promesa se protege.
Con esa lectura hecha, todo converge en un punto: la resiliencia se vuelve propiedad estructural de la plataforma, y el banco deja de perseguir incidentes.
-
Analizamos los procesos transaccionales críticos —pagos, transferencias, vinculación, cierres— porque la resiliencia se diseña donde la promesa está en juego.
-
Rediseñamos arquitectura y core hacia modelos modulares y coreless, porque elacoplamiento es la forma en que una falla local se vuelve caída general.
-
Diseñamos plataformas preparadas para picos, fallas parciales y alta concurrencia, priorizando lo crítico, porque en el pico se protege primero lo que sostiene la promesa.
-
Mantenemos la detección de fraude operando a la escala del pico, porque la seguridad que se degrada con el volumen es promesa rota.
-
Implementamos escalabilidad con FinOps, porque escalar sin gobernar el costo por transacción traslada la fragilidad del sistema al margen.
-
Y aseguramos observabilidad y recuperación de punta a punta, porque la resiliencia que no se ve no se puede exigir.
Decisiones inconsistentes
Ese conocimiento no siempre se traduce en mejores decisiones dentro del negocio, y menos en el punto donde más importa: cuando una decisión impacta al cliente y al resultado del banco.
Cuando llega el momento de decidir, el banco enfrenta decisiones de crédito con información incompleta y detección de fraude tardía o reactiva. Las campañas llegan fuera de tiempo y sin entender la necesidad del cliente. Las transacciones se procesan sin priorización inteligente. Y los reclamos se atienden sin el contexto completo.
La desconexión está entre el saber y el actuar. La analítica se queda en reportes mientras las decisiones se toman en procesos manuales, con criterios que varían entre áreas y canales, y conuna operación que trabaja bajo presión.
El efecto es directo en el negocio. Las decisiones son reactivas. El margen se pierde en aprobaciones poco eficientes. El riesgo crece por controles que llegan tarde. Y las oportunidades se dejan pasar. El reto es tomar la decisión correcta en el momento justo: cuando el banco aprueba, bloquea, ofrece o atiende.
El mismo reto lo viven los bancos que llegan sin esa inversión: todavía no tienen datos en los que confiar, y la calidad, la organización y el gobierno del dato son el primer trabajo. Las decisiones que definen el éxito del negocio también ordenan ese trabajo: dicen qué datos van primero.
Consiste en poner a la mano el contexto —el cliente, la operación, el entorno—, el riesgo y las reglas del negocio, justo en el momento de decidir. Así la decisión se toma a tiempo, se ejecuta dentro del proceso y sostiene un mismo criterio en todos los canales.
La Conversación integra dos perspectivas y actúa sobre las dos.
Decision Intelligence · inteligencia para decidir. Los datos, los modelos y la analítica que permiten entender qué está pasando, por qué está pasando y qué puede pasar. En términos de riesgo, rentabilidad, comportamiento del cliente y volumen transaccional.
Intelligent Decisioning · decisiones inteligentes en acción. La capacidad de llevar esa inteligencia a los procesos y al día a día, en tiempo real. Con reglas, modelos predictivos o IA cuando aporta valor. Aprobaciones de crédito, detección de fraude, límites transaccionales, ofertas comerciales o priorización de clientes ocurren de forma automática o semiautomática, con contexto y consistencia.
El banco decide mientras opera, y deja de analizar después de los hechos. Las decisiones salen más rápido, son coherentes y se pueden explicar: bajan los tiempos de operación y la fricción en la experiencia, se controla el riesgo y se protege la rentabilidad.
-
Respuestas oportunas, con decisiones de aprobación, validación o resolución que llegan cuando las necesita.
-
Procesos simples y fluidos en pagos, transferencias, vinculación o reclamos, sin pasos innecesarios ni reprocesos.
-
Decisiones coherentes con su realidad, con límites, ofertas y alertas alineados a su comportamiento financiero real.
-
Transacciones confiables y seguras, que se ejecutan correctamente incluso en momentos de alta demanda.
-
Experiencias consistentes entre canales, donde la decisión que recibe en la app es la misma en la sucursal, en el call center y en el canal asistido.
Antes de construir un dato identificamos qué decisiones definen el éxito del negocio del banco —qué aprueba, qué bloquea, qué ofrece, qué atiende— y con qué criterio se toman hoy.
Sobre esa lectura, la analítica, los modelos y la IA amplifican la decisión y no la sustituyen: la responsabilidad sobre el resultado sigue siendo humana. Velocidad y precisión son una sola cosa: la decisión correcta en el momento en que el banco decide.
La unidad de trabajo es la decisión, no el dato. Y la decisión vive dentro de una forma de trabajo: cuando lo que hay que rediseñar es el flujo completo, la Conversación es Integrated Operations; Effective Decisions le entrega las decisiones que ese flujo ejecuta.
-
Identificamos las decisiones que mueven el negocio, priorizando impacto en riesgo, costo, cumplimiento y experiencia, porque un dato que no cambia una decisión es un costo.
-
Construimos la base de Decision Intelligence, integrando, gobernando y procesando datos transaccionales y operativos, porque una decisión tomada sobre datos no gobernados hereda su incertidumbre.
-
Definimos qué decisiones automatizar y con qué nivel de inteligencia, combinando reglas, modelos predictivos o IA según impacto y madurez, porque automatizar más de lo que el banco puede explicar traslada el riesgo en vez de reducirlo.
-
Integramos la decisión en la operación, ejecutándola en tiempo real dentro de los procesos y sistemas críticos, porque la inteligencia que se queda en un tablero no decide nada.
-
Y diseñamos arquitecturas de datos escalables y observables, conectadas al core y a los canales con control de punta a punta, porque sin trazabilidad la decisión no se puede auditar ni corregir.
Operación fragmentada
El problema desborda lo técnico. El mercado se mueve a otra velocidad: las fintechs lanzan en semanas, los comercios integran servicios financieros en sus plataformas y los ecosistemas digitales se quedan con la relación diaria con el cliente. Cuando el banco tarda meses en lanzar un producto, integrar un aliado, habilitar un canal o ajustar una regla de negocio, no es porque le falten capacidades financieras: es porque su modelo de integración no le permite empaquetarlas y moverlas al ritmo que el mercado exige.
El banco quiere participar en ecosistemas y crecer con alianzas, pero su forma de conectar y coordinar sus sistemas hace que avanzar sea lento y costoso, y que cada movimiento cargue riesgo. Lo que está en juego es convertir capacidades internas en productos, integraciones y experiencias con velocidad y control, sin que cada cambio se convierta en un proyecto grande.
Su objetivo es convertir las capacidades financieras del banco en bloques reutilizables. Esos bloques se exponen a distintos canales, los consumen los aliados y se combinan para crear productos nuevos con rapidez, bajo control.
El banco deja de depender de integraciones punto a punto y pasa a orquestar capacidades de negocio. Coordina cómo fluye la información y cómo se ejecutan las acciones entre el core, loscanales y los terceros, con reglas claras y control. Eso habilita innovación con orden: lanzar productos sin tocar todo el core, integrar aliados sin crear dependencias frágiles, operar modelosB2C, B2B y B2B2C, y participar en Open Finance y embedded finance con velocidad y seguridad. El banco pasa a tener una plataforma financiera lista para el ecosistema, capaz de integrarse y evolucionar con agilidad, sin perder estabilidad ni gobernabilidad.
-
Procesos sin reprocesos, sin solicitudes repetidas de información que el banco ya conoce.
-
Menos fricción entre bancos, comercios y fintechs —y dentro del mismo banco, cuando sus áreas se sienten como entidades separadas—.
-
Mayor velocidad en vinculación, pagos, validaciones y solicitudes.
-
Ofertas más relevantes, construidas con una visión real de su contexto financiero.
-
Innovación que le llega, con productos y servicios nuevos, acordes a sus necesidades, sin tener que cambiarse de banco.
-
Servicios financieros disponibles en el momento y el canal donde los necesita.
Antes de conectar un sistema entendemos cómo trabajan y deciden los actores del negocio —dónde la fragmentación les genera fricción, reprocesos, abandono o lentitud— y modelamos la operación desde ahí; la plataforma que la ejecuta viene después. Operar como un solo sistema exige también acuerdos:quién es dueño de cada capacidad, quién autoriza sus cambios, quién responde por su evolución.Sin esos acuerdos, la tecnología conecta lo que el gobierno mantiene separado. La velocidad que el mercado exige solo vale con control: velocidad y precisión es mover las capacidades del banco al ritmo del negocio, con reglas claras y trazabilidad.De esa lectura sale la pregunta que gobierna todo: qué capacidades vale la pena estandarizar y exponer, no qué sistemas conectar. Lo demás ejecuta esa respuesta.
-
Diseñamos capacidades de negocio reutilizables, encapsulando lógica, reglas, estados, eventos y excepciones detrás de contratos claros, porque lo que queda encapsulado se reutiliza y lo que queda regado se reescribe en cada canal.
-
Construimos APIs como productos, con métricas, versionamiento, seguridad y trazabilidad, porque una API sin dueño ni versión es otra integración frágil con mejor nombre.
-
Integramos datos externos al modelo de decisión y de riesgo, porque la visión del cliente que solo mira datos propios decide con la mitad del contexto.
-
Conectamos al banco con canales, aliados y ecosistemas evitando acoplamientos directos al core, porque el acoplamiento directo reintroduce la dependencia que la integración vino a eliminar.
-
Y gobernamos la integración como un activo del negocio, asegurando control, evolución y continuidad, porque sin gobierno la capa de integración vuelve a fragmentarse pieza a pieza.
Fricción del flujo del dinero
La fricción aparece cuando el banco no logra entregar esa experiencia de forma consistente, sobre todo en picos de demanda o en pagos de alto riesgo. Las fricciones se sienten de inmediato: demoras, reclamos, reprocesos y costos operativos más altos. Y priorizar la velocidad sin los controles adecuados compromete la seguridad: expone a la entidad a fraudes, estafas, pérdidas e incumplimientos regulatorios que terminan afectando la confianza del cliente y la operación.
Por eso el banco puede mover mucho volumen y aun así capturar poco valor. Cuando el flujo del dinero ocurre en experiencias de terceros —comercios, billeteras, plataformas—, el banco termina como soporte transaccional mientras otros se quedan con la relación, los datos y las oportunidades de monetización. Ese lugar puede ser una decisión deliberada: marca blanca y banca como servicio son negocios legítimos y rentables. El problema es ocuparlo sin haberlo elegido y sin cobrar lo que vale.
Es lo que permite pagar, recaudar, transferir, conciliar y confirmar una operación con claridad, sin incertidumbre, y con controles que protegen al cliente y al banco.
La Conversación busca la ubicuidad transaccional: que el banco esté presente en los flujos de pago, cobro y conciliación donde ocurre el intercambio de valor, entre personas, comercios, empresas y aliados. Cuando el banco logra eso, captura la relación y los datos, y con ellos la relevancia. Habilita servicios nuevos alrededor del pago y convierte el flujo del dinero en una fuente de crecimiento, diferenciación y rentabilidad.
-
Pagos inmediatos y sin fricción, que se completan en segundos, sin pasos innecesarios ni validaciones repetidas.
-
Experiencias de pago consistentes, que funcionan igual de bien en comercio físico, digital, entre personas o en servicios recurrentes.
-
Certeza de que el dinero llegó, con confirmación del otro lado y trazabilidad de la operación completa, no solo de su salida.
-
Alcance sin fronteras de institución, para pagar y cobrarle a quien sea, en el banco que sea, dentro y fuera del país.
-
Costo a la vista, sin comisiones sorpresa ni valor que se pierde en el camino.
Antes de tocar la plataforma entendemos dónde ocurre de verdad el intercambio de valor —quién paga, quién cobra, dónde se concilia y dónde se pierde el cliente o el margen— y diseñamos desde ahí. El pago es una capacidad del negocio, no un módulo técnico. Velocidad y precisión se miden en cada transacción: segundos para completarla, cero incertidumbre sobre su estado.
Todo se ordena alrededor de una tensión: velocidad, seguridad y costo se resuelven juntos o no se resuelven.
-
Diseñamos la orquestación del flujo de pagos de punta a punta, de la iniciación a la confirmación, la conciliación y la trazabilidad, porque el pago que el cliente ve en segundos se sostiene en un flujo que nadie ve.
-
Modernizamos la plataforma transaccional, desacoplando capacidades críticas del core cuando corresponde, con arquitecturas modulares, API-first y orientadas a eventos, porque el estándar de tiempo y disponibilidad lo fija el esquema de pagos, no el banco.
-
Integramos múltiples rieles de pago, tradicionales e inmediatos: la ubicuidad transaccional exige estar en todos los flujos donde el valor se mueve, con interoperabilidad y Open Finance incluidos.
-
Rediseñamos en digital los procesos de pago y cobro, dándole a cada uno la forma que lo digital permite, eliminando pasos manuales, latencias y dependencias operativas: cada paso manual en el flujo del dinero es costo, demora y riesgo a la vez.
-
E incorporamos rieles y activos digitales nuevos —cripto, blockchain, tokenización— como habilitadores, con el control, el riesgo y el cumplimiento que un banco exige, porque en el dinero la innovación sin control es exposición.
Sistema de conocimiento de Cultura y Estrategia Pragma
La ventaja competitiva reside en la Potencia Pragma:
La capacidad colectiva de resolver problemas con una asimetría de conocimiento que el mercado no puede replicar. Para alcanzar la meta de 400 MM USD en 2030, el sistema debe transitar de la "inspiración" al "método científico" en todos sus nodos.
Espacios
Síguenos
Academia Pragma © 2026 Todos los derechos reservados. Términos y condiciones